

Bedrijfsvastgoed financieren: wat zijn de mogelijkheden?

Eigen bedrijfsvastgoed kopen is een belangrijke stap voor uw onderneming. Naast de keuze van het juiste pand speelt ook de financiering een belangrijke rol. Hoeveel eigen middelen brengt u in? Welke financieringsvorm past bij uw onderneming? En hoe bewaart u voldoende financiële ruimte voor uw dagelijkse werking en toekomstige groei?
Oreon Properties denkt met u mee over de vastgoedzijde van uw investering. We helpen u inzicht krijgen in de belangrijkste aandachtspunten bij de aankoop van bedrijfsvastgoed en werken waar nodig samen met uw bank, financieel adviseur en andere betrokken partners. Laat u bijstaan door onze experts voor uw investering in bedrijfsvastgoed. Reken op de ethische aanpak van uw betrouwbare partner.
1. Financieringsmogelijkheden voor bedrijfsvastgoed
Een klassieke financiering voor bedrijfsvastgoed gebeurt doorgaans via een investeringskrediet bij een financiële instelling. De bank financiert een deel van de aankoop, terwijl u een deel met eigen middelen financiert. De concrete voorwaarden, looptijd, rentevoet en waarborgen zijn afhankelijk van uw dossier en de kredietverstrekker.
Een andere mogelijkheid is onroerende leasing. Hierbij verwerft een leasingmaatschappij het vastgoed en gebruikt uw onderneming het pand gedurende de afgesproken looptijd. Het is verplicht om een aankoopoptie te voorzien in het contract, maar die moet niet worden gelicht.
Privé of via de vennootschap? De optimale eigendomsstructuur hangt af van uw persoonlijke en professionele situatie, uw investeringsdoelstellingen en de fiscale gevolgen. Laat u hiervoor adviseren door uw accountant, fiscalist of andere gespecialiseerde adviseur.
Voordelen van krediet
- ✓Onmiddellijk eigendom: u bent meteen de juridische eigenaar van het pand.
- ✓Fiscale verwerking: de fiscale behandeling van interesten, afschrijvingen en andere kosten hangt af van de structuur van de investering en de toepasselijke fiscale regels. Laat dit vooraf beoordelen door uw fiscalist of accountant.
- ✓Voorspelbare maandlasten: bij een vaste rentevoet liggen de rentelasten gedurende de afgesproken periode vast, wat meer voorspelbaarheid in uw financiële planning kan bieden.
- ✓Behoud van kapitaal: u steekt niet al uw reserves in het vastgoed. Op deze manier behoudt u werkkapitaal voor de dagelijkse werking, marketing, personeel of machines.
Voordelen van onroerende leasing
- ✓Beperkte eigen inbreng: afhankelijk van de formule kan onroerende leasing de nood aan een grote initiële kapitaalinbreng beperken.
- ✓Behoud van cashflow: U steekt uw eigen middelen niet in het gebouw. Hierdoor behoudt u financiële ademruimte en heeft u de mogelijkheid om te blijven investeren.
- ✓Aankoopoptie: aan het einde van de rit beslist u zelf of u het pand aankoopt.
- ✓Fiscaal voordeel: de huurkosten tijdens de leasing zijn aftrekbaar als bedrijfskost.
2. Eigen inbreng en financiële buffer
U heeft de mogelijk om met eigen inbreng een deel van de aankoop te financieren. De vereiste eigen inbreng verschilt per dossier en hangt onder meer af van het type vastgoed, de aankoopprijs, de financiële positie van de onderneming en de voorwaarden van de kredietverstrekker. Naast de aankoopprijs moet u ook rekening houden met bijkomende kosten, zoals notariskosten, belastingen en eventuele renovatiekosten.
Voorzie daarom voldoende eigen middelen voor zowel de eigen inbreng als de bijkomende aankoop- en financieringskosten. Afhankelijk van uw situatie kunnen ook andere financieringsvormen of waarborgen worden onderzocht, zoals een achtergestelde lening of bijkomende zekerheden.
Belangrijk is wel dat u een gezonde buffer voorziet. Zorg dat u na de aankoop voldoende werkkapitaal overhoudt in uw zaak.
Voordelen van eigen inbreng
- ✓Betere kredietvoorwaarden: voor banken verlaagt dit het risico van de lening. Hierdoor krijgt u een lagere rentevoet en lagere dossierkosten.
- ✓Lagere maandelijkse aflossing: u leent een kleiner bedrag, waardoor u maandelijks ook een kleiner bedrag terugstort. Dit geeft uw onderneming meer ademruimte.
- ✓Sterker financieringsdossier: een voldoende eigen inbreng kan de financieringsbehoefte beperken en kan binnen een kredietdossier een relevante factor zijn bij de beoordeling door de kredietverstrekker.
- ✓Minder rentekosten: uw lening is kleiner, waardoor u alles ook sneller terugbetaalt. Dit vertaalt zich in minder totale interesten die de bank eist.
Nadelen van eigen inbreng
- ✗Werkkapitaal vastzetten: u steekt een deel van uw kapitaal in stenen. Het is niet langer mogelijk om dit geld in te zetten voor dringende bedrijfskosten of onverwachte tegenslagen.
- ✗Rem op bedrijfsgroei: het geld dat u gebruikt als eigen inbreng, investeert u niet in nieuwe machines of extra personeel.
- ✗Tragere opstart: heeft u als ondernemer uw volledige eigen inbreng nog niet op uw rekening staan? Dan stelt u de aankoop uit.
3. Looptijd: bewaak de financiële ademruimte van uw bedrijf
De looptijd van uw financiering heeft rechtstreeks invloed op uw maandelijkse lasten en de totale financieringskost. Een langere looptijd kan de maandelijkse druk verlagen, terwijl een kortere looptijd doorgaans leidt tot een snellere afbouw van de schuld. De geschikte looptijd hangt af van het vastgoed, uw financiële draagkracht en uw langetermijnplannen. De mogelijke looptijd verschilt per financieringsdossier, type vastgoed en kredietverstrekker.
Alternatieve financieringsoplossingen kunnen ook een kortere looptijd hebben. Ze kunnen bijvoorbeeld worden ingezet bij een tijdelijke financieringsbehoefte of een specifieke investeringsstrategie. De voorwaarden en kosten verschillen sterk per financier.
Voordelen van een lange looptijd
- ✓Lagere maandelijkse last: het bedrag dat u terugbetaalt aan de bank is gespreid over een langere periode. Hierdoor is de maandelijkse aflossing aanzienlijk lager dan bij een korte looptermijn.
- ✓Meer financiële ruimte: een lagere maandelijkse aflossing zorgt ervoor dat u voldoende kapitaal overhoudt om te investeren in personeel of machines.
- ✓Financiële buffer: tijdens economisch mindere tijden zorgt een lage vaste maandelijkse kost voor ademruimte. U bent in staat tegenslagen op te vangen.
Nadelen van een lange looptijd
- ✗Hogere totale interestkost: voor een langere periode lenen bij de bank, betekent ook voor een langere periode interesten betalen.
- ✗Impact op toekomstige financieringen: een lopende financiering kan meewegen bij de beoordeling van toekomstige kredietaanvragen en uw beschikbare financieringscapaciteit beïnvloeden.
- ✗Minder flexibiliteit: u zit voor een langere periode vast aan de voorwaarden van de lening.
Voordelen van een korte looptijd
- ✓Minder rente: over de hele periode betaalt u minder totale rente, want de periode is korter dan bij een gewone lening. Let wel: dit gaat gepaard met een periode van hoge maandelijkse kosten.
- ✓Snellere schuldafbouw: u bouwt het uitstaande krediet sneller af, waardoor uw schuldpositie op termijn sneller vermindert.
- ✓Financiële vrijheid: na de looptijd vallen de zware maandlasten weg, waardoor er enorme budgetten vrijkomen voor nieuwe investeringen.
Nadelen van een korte looptijd
- ✗Zware druk op cashflow: de maandelijkse aflossingen tijdens de korte looptijd zijn erg hoog.
- ✗Minder flexibiliteit: bij zware tegenslagen of een economisch mindere periode is er weinig marge om schokken op te vangen.
Financier met uw langetermijndoelen voor ogen
Een geschikte financiering draait niet alleen om de rentevoet. De financieringsstructuur moet aansluiten bij de langetermijndoelstellingen en financiële draagkracht van uw onderneming. Denk daarbij aan uw verwachte groei, toekomstige investeringen, beschikbare cashflow en de gewenste financiële buffer. Zo voorkomt u dat een vastgoedinvestering uw onderneming onnodig beperkt in haar verdere ontwikkeling.
Door uw financiering af te stemmen op uw bedrijfsdoelstellingen voorkomt u dat uw kapitaal onnodig vastzit en behoudt u de nodige cashflow om te blijven investeren.
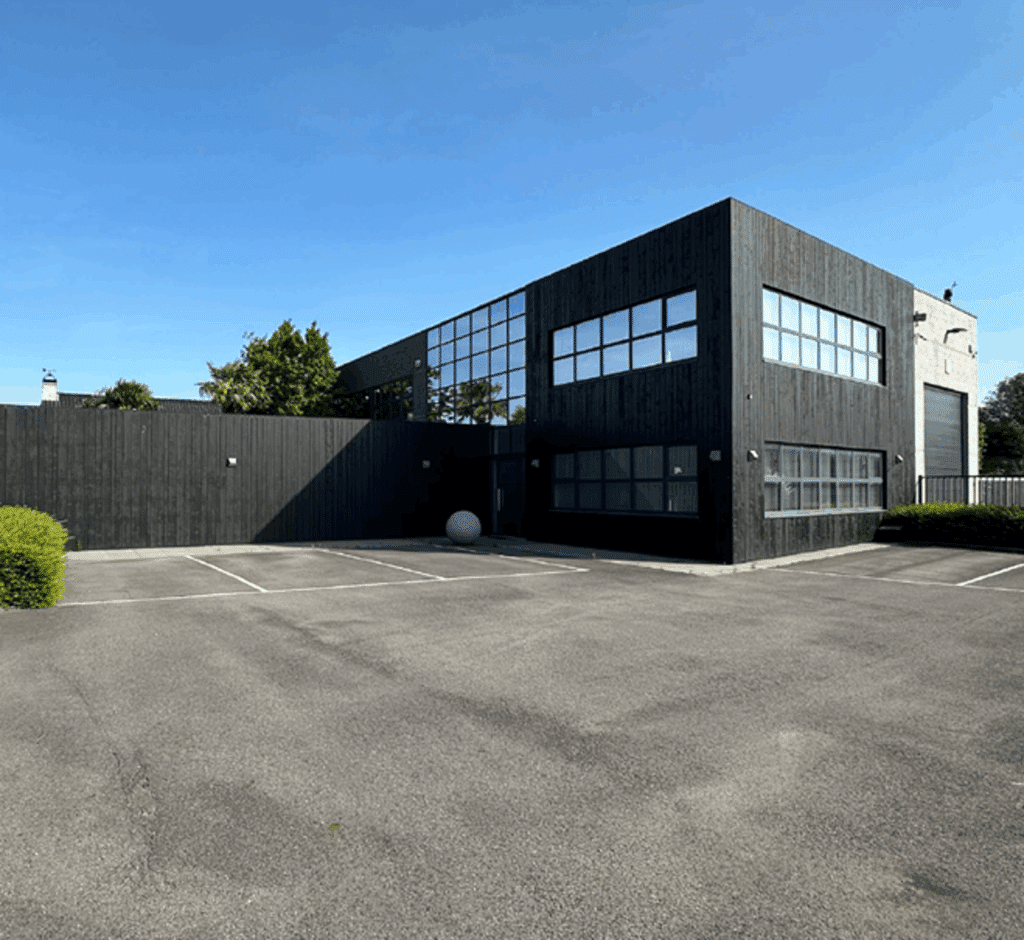
Oreon Properties, uw partner voor bedrijfsvastgoed
Oreon Properties is uw strategische partner voor bedrijfsvastgoed. We begeleiden ondernemingen bij het vinden, beoordelen en verwerven van vastgoed dat aansluit bij hun activiteiten en langetermijndoelstellingen. Of u nu op zoek bent naar een kantoor, kmo-unit, bedrijfsgebouw, loods, magazijn of ander bedrijfsvastgoed: we denken mee over de vastgoedkeuzes die uw onderneming vooruithelpen.
- Transparante en professionele aanpak
- Advies op maat, afgestemd op uw sector, locatie en toekomstplannen
- Toegang tot relevante vastgoedopportuniteiten
- Professionele begeleiding tijdens het aankoopproces
- Tijdwinst dankzij onze marktkennis
Overweegt u bedrijfsvastgoed aan te kopen? Heeft u een concreet pand op het oog of wilt u uw vastgoedstrategie bespreken? Ons team denkt graag met u mee.


